Kinésithérapeute et micro-entreprise : est-ce compatible avec le hors nomenclature ?
Oui : la profession de kinésithérapeute libéral est explicitement éligible au régime micro-BNC, au même titre que médecin ou infirmier. Le hors nomenclature ne change pas cette compatibilité, mais son chiffre d'affaires s'ajoute à celui du conventionné pour apprécier le seuil, fixé à 83 600 € pour 2026-2028. Voici comment les deux activités se cumulent, et pourquoi ce seuil n'est pas celui de la TVA.
Micro-BNC : un régime compatible, pas un statut à part
Le micro-BNC n'est pas un statut réservé à certains métiers : c'est un régime fiscal simplifié, ouvert à toute activité libérale sous un certain seuil de recettes, kinésithérapeute compris. Il ne s'agit donc pas de choisir entre « kiné » et « micro-entreprise », mais entre deux façons de déclarer les mêmes revenus : micro-BNC (simplifié) ou déclaration contrôlée (régime réel).
Le seuil à ne pas dépasser : 83 600 € cumulés
La loi de finances 2026 a revalorisé le seuil du micro-BNC à 83 600 € de recettes annuelles pour la période 2026-2028, contre 77 700 € en 2025. Ce seuil s'apprécie sur l'ensemble de vos recettes professionnelles — le conventionné ET le hors nomenclature comptent ensemble, pas séparément.
Un dépassement une seule année ne fait pas basculer automatiquement : c'est seulement après deux années consécutives au-dessus du seuil que le passage au régime réel devient obligatoire.
Deux seuils différents à ne pas confondre
Le seuil micro-BNC (83 600 €) concerne l'impôt sur le revenu. Il est distinct du seuil de franchise en base de TVA, fixé à 37 500 € pour les prestations de services — celui que nous détaillons dans notre article sur la TVA appliquée au hors nomenclature. Un kiné peut donc rester en micro-BNC tout en devant facturer de la TVA sur une partie de son activité hors nomenclature — les deux questions se traitent indépendamment.
Micro-BNC ou régime réel : quand basculer volontairement
Le micro-BNC applique un abattement forfaitaire de 34 % censé couvrir vos charges, quel que soit leur montant réel. Si vos charges réelles (loyer, matériel, formation) dépassent ce taux, le régime réel — où l'on déduit les charges effectivement engagées — devient plus avantageux, même sous le seuil de 83 600 €. C'est un choix volontaire, pas une contrainte liée au hors nomenclature.
Voir les sept familles de prestations
Le guide gratuit détaille les sept familles d'offres hors nomenclature, avec un exemple chiffré pour chacune — utile pour estimer où se situera votre chiffre d'affaires cumulé.
Questions fréquentes
Le hors nomenclature nécessite-t-il un statut juridique différent du conventionné ?
Non, les deux activités relèvent du même statut de professionnel libéral BNC — pas besoin de créer une structure séparée pour démarrer.
Que se passe-t-il si je dépasse 83 600 € une seule année ?
Rien d'automatique : le passage au régime réel n'intervient qu'après deux années consécutives de dépassement.
Le seuil de TVA et le seuil micro-BNC sont-ils liés ?
Non, ce sont deux seuils indépendants pour deux impôts différents (TVA à 37 500 €, impôt sur le revenu à 83 600 €) — on peut dépasser l'un sans dépasser l'autre.
Le régime réel est-il plus compliqué à gérer au quotidien ?
Il demande une comptabilité un peu plus détaillée (suivi des charges réelles), mais reste largement gérable avec un expert-comptable ou un logiciel adapté — le gain fiscal compense souvent cette charge administrative.
Faut-il choisir son régime avant de lancer une offre hors nomenclature ?
Non, le régime se réévalue chaque année selon les recettes réelles constatées — inutile de trancher par anticipation avant même d'avoir testé une première offre.
Le hors nomenclature ne pose donc pas de question de statut : il s'ajoute simplement à votre chiffre d'affaires existant, dans le même cadre fiscal, avec un seuil à surveiller plutôt qu'un obstacle à contourner.
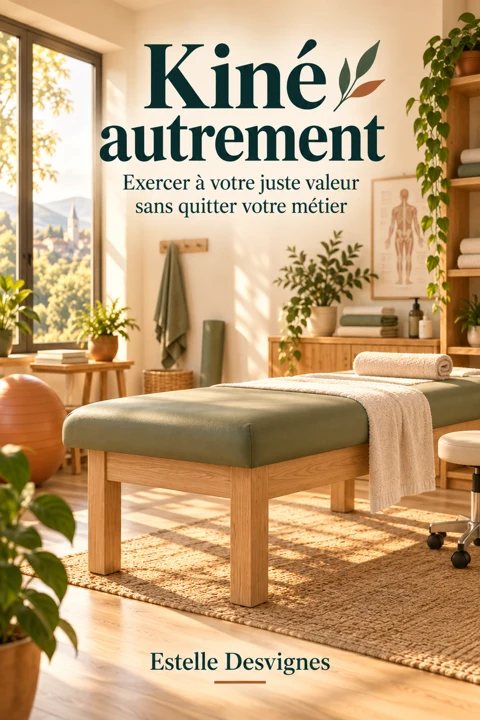
Du même auteur
Kiné autrement
Exercer à votre juste valeur sans quitter votre métier
Les sept voies du hors nomenclature, une par chapitre : pour chacune, trois scénarios chiffrés, une mise en œuvre en cinq étapes, le cadre déontologique à respecter et un plan pour les trente premiers jours.
Chiffres arrêtés au 26 septembre 2026. Sources : LégiFiscal, Urssaf autoentrepreneur — loi de finances 2026.